Ключевые выводы
- Форма KYC в ОАЭ — это не просто формальность. Это документальное подтверждение того, что ваша компания точно установила, с кем она вступает в деловые отношения, ещё до их начала, а не после возникновения проблем.
- Требования к надлежащей проверке клиентов (CDD) в ОАЭ теперь предусматривают три уровня: стандартная CDD, упрощённая проверка (SDD) и расширенная проверка (EDD) — они применяются на основании оценки риска, а не из соображений удобства.
- В соответствии с нормативной базой 2025 года каждый файл KYC теперь должен содержать показатели риска финансирования распространения оружия массового уничтожения (PF). Если в вашем файле их нет, он уже не соответствует актуальным требованиям.
Что такое форма KYC в ОАЭ?
Большинство людей, включая владельцев бизнеса, считают, что KYC — это форма, которую заполняют при открытии банковского счёта. Для DNFBP в ОАЭ это гораздо больше, чем просто форма. A Форма KYC в ОАЭ это документально оформленный процесс, в рамках которого ваша компания проверяет личность клиента, источник его средств и наличие рисков, связанных с финансовыми преступлениями, ещё до предоставления какой-либо услуги.
В соответствии с Федеральным декретом-законом № 10 от 2025 года and Articles 6 to 17 of Cabinet Resolution No. 134 of 2025, customer due diligence is a legal obligation, not a best practice. Every DNFBP must collect, verify, and document client information before onboarding. Not during. Not after, but before.
The Министерство экономики и туризма (MoET) контролирует этот процесс в отношении DNFBP, зарегистрированных на материковой территории. Если при проверке инспектор обнаружит, что ваши файлы KYC неполные, содержат несоответствия или отсутствуют, это считается самостоятельным нарушением — независимо от того, насколько безупречно выглядит ваша политика комплаенса.
Формы KYC в ОАЭ: физические и юридические лица
Существуют два отдельных Формы KYC в ОАЭ: один для физических лиц и один для юридических лиц. Требования к ним существенно различаются. Использование неправильной формы или применение процедуры CDD для физических лиц к корпоративному клиенту является распространённым нарушением, на которое обращает внимание MoET.
| Категория информации | Форма KYC для физических лиц | Форма KYC для юридических лиц |
| Идентификация | Паспорт, Emirates ID, виза | Торговая лицензия, MOA/AOA |
| адрес | Адрес проживания, подтверждение адреса | Юридический и фактический адрес |
| Структура владения | Самодекларация, статус PEP | Данные об UBO (владение 25% и более) |
| Источник средств | Заработная плата, продажа недвижимости, доход от бизнеса | Доход от бизнеса, акционерный капитал |
| Источник состояния | Доходы от профессиональной деятельности, наследство, инвестиции | Накопленное состояние UBO |
| CPF / санкции | Товары двойного назначения, юрисдикции высокого риска | Банки-оболочки, виртуальные активы, товары двойного назначения |
| Структура | Представительство третьим лицом | Многоуровневые структуры, номинальные соглашения |
Что такое надлежащая проверка клиентов (CDD) в ОАЭ — и что именно она включает?
Надлежащая проверка клиентов в ОАЭ (CDD) is the process of identifying, verifying, and continuously monitoring clients to assess their financial crime risk. It’s not a one-time tick-box at onboarding — it runs for the life of the business relationship and after 5 years from the date when this relationship ends.
Under the 2025 framework, CDD operates across three tiers, applied based on the client’s assessed risk level:
- Стандартная CDDолжна применяться к каждому клиенту при каждом установлении деловых отношений. Исключений на основании того, насколько простой кажется деловая связь, нет. Необходимо собрать документы, удостоверяющие личность, проверить их, понять цель установления деловых отношений и определить категорию риска клиента.
- Упрощённая проверка (SDD)допускается только в случаях, когда документально подтверждён действительно низкий уровень риска. Даже при её применении требуется письменное обоснование.
- Расширенная проверка (EDD) обязательна для клиентов с высоким уровнем риска: политически значимых лиц (PEP), клиентов из юрисдикций высокого риска, клиентов со сложными структурами владения, а также при любых транзакциях, вызывающих вопросы относительно источника средств или источника состояния.
Наличные платежи в размере 55 000 дирхамов ОАЭ или более от любого физического лица требуют проведения EDD, проверки источника состояния и получения одобрения руководства. Это стандартное требование, а не исключение только для клиентов с высоким уровнем риска.
Закон 2025 года добавил категорию риска, которую многие компании упустили. Каждая Форма KYC в ОАЭ теперь должна содержать показатели риска финансирования распространения оружия массового уничтожения (PF) — это обязательное, а не опциональное требование.
Каждый клиент, будь то физическое или юридическое лицо, теперь должен проходить проверку на наличие показателей риска финансирования распространения оружия массового уничтожения (PF).
What AML Checks Should Be Run on Every Client?
Заполнения формы недостаточно. Для каждого клиента необходимо проводить следующие AML-проверки являются обязательными до одобрения начала деловых отношений:
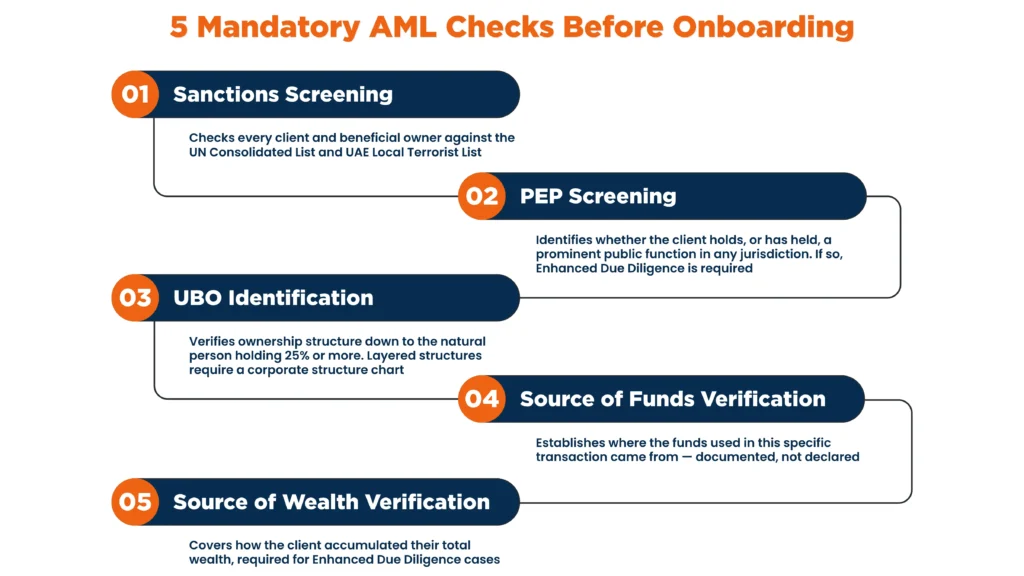
- Проверка по санкционным спискам:: проверяйте каждого клиента и конечного бенефициарного владельца по UN Security Council Consolidated List и Локальному списку террористов ОАЭ через портал EOCN
- Проверка на статус PEP:необходимо установить, занимает ли клиент или занимал ли ранее видную государственную должность в любой юрисдикции. Если да, EDD применяется незамедлительно.
- Идентификация UBO:для корпоративных клиентов необходимо проверить структуру владения вплоть до физического лица, владеющего долей в размере 25% или более. При наличии номинальных соглашений и многоуровневых структур требуется схема структуры владения компанией.
- Проверка источника средств:необходимо установить, откуда поступили конкретные средства, используемые в данной транзакции. Заработная плата, продажа недвижимости, доход от бизнеса — источник должен быть документально подтверждён, а не просто заявлен клиентом.
- Проверка источника состояния:требуется в случаях применения EDD. Она охватывает то, каким образом клиент сформировал своё общее состояние, а не только происхождение средств, используемых в данной транзакции.
Каждый AML-проверки каждая запись, включая обоснование решения MLRO, а не только конечный результат, должна храниться в течение пяти (5) лет. MoET проверяет не только отчёты, но и процесс принятия решений, лежащий в их основе.
Надлежащая проверка клиентов (CDD) в ОАЭ: когда применяется каждый уровень проверки
| Уровень CDD | Когда применяется | Ключевые требования |
| Стандартная CDD | Все клиенты при первоначальном установлении деловых отношений | Проверка личности, проверка источника средств (SOF), оценка уровня риска |
| Упрощённая проверка (SDD) | Только для клиентов с документально подтверждённым низким уровнем риска | Требуется письменное обоснование |
| Расширенная проверка (EDD) | PEP, клиенты из юрисдикций высокого риска, сложные структуры владения, наличные платежи ≥ 55 000 дирхамов ОАЭ | Проверка источника состояния (SOW), одобрение руководства, более детальная проверка UBO |
Надлежащая проверка клиентов (CDD) в ОАЭ — это постоянный процесс, а не разовая процедура.
Подача формы KYC при первоначальном установлении деловых отношений закрывает первый этап проверки. Но не все этапы.
В соответствии со статьёй 19(1)(b) Федерального декрета-закона № 10 от 2025 года, Надлежащая проверка клиентов в ОАЭ (Customer Due Diligence, CDD) обязательства действуют непрерывно на протяжении всего периода деловых отношений с клиентом. Это означает периодическое обновление данных KYC при изменении обстоятельств, незамедлительную повторную проверку при изменении профиля риска клиента и постоянный мониторинг транзакций на соответствие установленному профилю клиента.
Факторы, требующие пересмотра в ходе деловых отношений, включают: изменения в структуре UBO, новые виды деятельности, транзакции, не соответствующие заявленному характеру источника средств (SOF), или новое совпадение по санкционным спискам. Каждый такой случай требует от MLRO пересмотра категории риска и документального оформления результата — независимо от того, подаётся ли в дальнейшем Отчёт о подозрительной транзакции (STR).
Итоги и призыв к действию
A Форма KYC в ОАЭ это не просто документация. Это документальное подтверждение того, что AML-проверки проверки были проведены, риск для бизнеса был оценён, а MLRO принял обоснованное решение до начала деловых отношений с клиентом. Без этого каждая услуга, предоставляемая такому клиенту, сопряжена с рисками для вашей компании.
Закон 2025 года повысил требования. Стандартного сбора идентификационных данных теперь недостаточно. Показатели риска финансирования распространения оружия массового уничтожения (PF), проверка UBO, декларация об источнике состояния и контроль платежей от третьих лиц теперь являются базовыми требованиями, а не дополнительными мерами EDD. Если ваши формы KYC были разработаны до декабря 2025 года, их необходимо пересмотреть.
Чтобы получить полное представление о том, как KYC вписывается в ваши более широкие обязательства по соблюдению требований комплаенса, ознакомьтесь с нашим руководством по Требования AML-комплаенса для DNFBP в ОАЭ.. А если ваша компания уже получила письмо MoET о выявленных нарушениях с указанием на пробелы в системе CDD, срок для устранения нарушений ограничен
Как CorpLex помогает
CorpLex разрабатывает специализированные формы KYC для различных отраслей и полные Надлежащая проверка клиентов в ОАЭ (Customer Due Diligence, CDD) системы комплаенса для DNFBP. Ознакомьтесь с нашим услугой по настройке AML-комплаенса для получения дополнительной информации.
Вам нужна соответствующая требованиям форма KYC для вашего бизнеса в ОАЭ? Свяжитесь с CorpLex., мы разрабатываем системы CDD, которые соответствуют требованиям и выдерживают проверки MoET.
Часто задаваемые вопросы (FAQ)
- В чём разница между KYC и CDD?
KYC («Знай своего клиента») — это этап сбора информации, на котором вы получаете документы, удостоверяющие личность, сведения об источниках средств и структуре владения. CDD (надлежащая проверка клиентов) — это более широкий процесс, включающий проверку информации, оценку рисков и постоянный мониторинг деловых отношений. KYC — это исходные данные, а CDD — система, в рамках которой они используются.
- Нужно ли каждому DNFBP в ОАЭ проводить AML-проверки?
Да AML-проверки являются обязательными для всех DNFBP независимо от их размера, сектора деятельности или объёма транзакций. В соответствии с законодательством 2025 года все обязанные организации находятся в равных условиях. Единственным различием является глубина применяемой процедуры комплексной проверки (due diligence), которая определяется уровнем риска клиента.
- Что произойдет, если клиент откажется предоставить документы KYC?
Не следует принимать такого клиента на обслуживание. Клиент, который отказывается предоставить документы, удостоверяющие личность, информацию об источнике происхождения средств или сведения о конечном бенефициарном владельце (UBO), считается тревожным сигналом. В соответствии с законодательством ОАЭ в сфере ПОД отказ предоставить документацию для проведения комплексной проверки клиента (CDD) сам по себе является признаком подозрительной деятельности. Ответственный за ПОД (MLRO) должен оценить, имеются ли основания для подачи сообщения о подозрительной операции (STR).
- Нужно ли повторно проводить KYC, если клиент обращается за новой услугой?
Yes. This applies if the new service falls outside the scope of the original KYC or if significant time has passed since the last review. The original form reflects the relationship as documented. A new transaction type, a change in business activity, or a shift in risk profile all require the file to be revisited and updated before work proceeds.
- Can a business refuse to accept a client based on KYC findings?
Да. Заполнение формы не означает, что обслуживание клиента обязательно должно быть продолжено. MLRO может принять решение только после проверки клиентского досье и присвоения соответствующего уровня риска. Если профиль риска является неприемлемым, в установлении деловых отношений с клиентом отказывают. Предоставлять заявителю объяснение причины отказа не требуется.