Краткое содержание
AML-скрининг — это не просто проверка паспорта. Это четырёхуровневый процесс, который проводится после подтверждения личности: проверка по санкционным спискам, PEP, негативным упоминаниям в СМИ и структуры владения. Большинство компаний проводят только один уровень проверки. Регуляторы ожидают все четыре.
Существует вариант AML-проверки которые, как думают многие компании, они проводят.
Они собирают копию паспорта. Заполняют форму KYC. И переходят к следующему этапу. Личность подтверждена — задача выполнена. Это идентификация личности, а не AML-скрининг. Эти процессы связаны, но не являются одним и тем же, и именно этот пробел чаще всего приводит к тому, что AML-проверки и именно на этом несоответствии чаще всего основываются выявленные в ходе проверок нарушения.
В этой статье рассматривается, что включает AML-скрининг: четыре уровня проверки, как определяется уровень риска и почему однократной проверки клиента при первоначальном установлении деловых отношений недостаточно. Для ознакомления с более широкой системой комплаенса см. наше руководствоОсновные требования комплаенса для DNFBP в ОАЭ: практическое руководство”.
Что такое AML-скрининг?
AML-скрининг — это процесс проверки клиента или транзакции по внешним базам данных о рисках для выявления признаков риска, которые невозможно обнаружить только по документам, удостоверяющим личность. Проведение тщательной AML-проверки означает необходимость выйти за рамки проверки документов.
Паспорт подтверждает, что человек действительно является тем, за кого себя выдаёт. Но он ничего не говорит о том, включён ли этот человек в санкционный список ООН, занимает ли государственную должность, которая создаёт риск конфликта интересов, или упоминалось ли его имя в материалах о финансовых преступлениях.
AML-скрининг устраняет этот пробел. Он проводится параллельно с проверкой личности, а не вместо неё. Вместе эти процедуры формируют полную картину надлежащей проверки клиента (CDD).
В соответствии с Федеральным декретом-законом № 10 от 2025 года, регулируемые организации, включая все DNFBP, обязаны проверять клиентов до начала деловых отношений и проводить мониторинг на постоянной основе в течение всего периода сотрудничества. Подразделение AML при Министерстве экономики и туризма (MoET) проверяет как сам факт проведения скрининга, так и качество этого процесса.
Четыре уровня AML-проверки
Полная AML-проверка охватывает четыре отдельных источника данных. При проверке выясняется, что большинство компаний используют один или два из них. Требуется использование всех четырёх.
Вот как распределяются эти уровни проверки — и что на практике означает пропущенное совпадение:
| Уровень | Что проверяется | Что означает пропущенное совпадение |
| Проверка по санкционным спискам | Локальный санкционный список ОАЭ, ООН, OFAC, ограничительные меры ЕС | Сделка с подсанкционным лицом = уголовная ответственность |
| Проверка PEP | Государственные чиновники, военные деятели, члены советов директоров государственных предприятий, члены их семей и близкие соратники | Неприменение EDD = прямое нарушение требований комплаенса |
| Проверка негативных упоминаний в СМИ | Сообщения о финансовых преступлениях, судебные записи, регуляторные меры, журналистские расследования | Клиент с нераскрытым риском, связанным с финансовыми преступлениями, принят на обслуживание |
| UBO / Структура владения | Физическое лицо, которое в конечном итоге владеет компанией или осуществляет контроль над ней | Подсанкционное лицо скрыто за формально чистым названием компании |
1. Проверка по санкционным спискам
Проверка сопоставляет данные клиента с локальным санкционным списком ОАЭ, Сводным санкционным списком Совета Безопасности ООН, списком OFAC (Министерство финансов США) и ограничительными мерами ЕС. Совпадение означает, что в отношении клиента могут применяться замораживание активов или ограничения на проведение транзакций в соответствии с применимым законодательством.
Санкционные списки обновляются без предварительного уведомления. Клиент, который не вызывал вопросов при первоначальной проверке, через шесть месяцев может оказаться в санкционном списке. Только мониторинг в режиме реального или близкого к реальному времени позволяет своевременно выявить такое изменение.
2. Проверка на статус PEP
Политически значимое лицо (PEP) — это любое физическое лицо, которое занимает или ранее занимало видную государственную должность, включая глав государств, высокопоставленных государственных чиновников, военных деятелей, судей, членов советов директоров государственных предприятий, а также их ближайших родственников и известных близких соратников.
Статус PEP не означает, что клиент является преступником. Он означает повышенный риск коррупции, поэтому требования к проверке клиента становятся более строгими. Принятие клиента со статусом PEP без проведения расширенной проверки (EDD) является прямым нарушением требований комплаенса.
3. Проверка негативных упоминаний в СМИ
Проверка сопоставляет имя клиента с сообщениями о финансовых преступлениях, судебными записями, мерами регуляторных органов и материалами авторитетных журналистских расследований. Цель — выявить связи, которые не отражаются в официальных санкционных списках, например подозрения в мошенничестве, расследования по фактам отмывания денег и дела о конфискации активов.
Именно этот уровень чаще всего пропускают. Ни отсутствие подписки на базы данных, ни нехватка времени не являются оправданием, которое будет принято в ходе проверки.
4. Проверка UBO и структуры владения
Для корпоративных клиентов AML-скрининг должен устанавливать конечного бенефициарного владельца (UBO) — физическое лицо, которое в конечном итоге владеет компанией или осуществляет контроль над ней напрямую или через посредников. Если это лицо включено в санкционный список, имеет статус PEP или упоминается в негативных материалах СМИ, компания считается клиентом высокого риска независимо от того, насколько «чистым» выглядит её название.
Что происходит, если при проверке клиент определяется как PEP?
Законодательство ОАЭ не устанавливает фиксированный срок прекращения статуса PEP. После классификации в качестве PEP клиент остаётся под усиленным контролем до тех пор, пока специалист по комплаенсу официально не пересмотрит и не задокументирует изменение его профиля риска. Фраза «раньше он был министром» не является достаточным основанием для снижения уровня риска.
Когда в результате проверки клиент определяется как PEP, стандартная процедура CDD заменяется расширенной проверкой (EDD). Это означает:
- До начала деловых отношений с клиентом необходимо получить одобрение руководства.
- Документальное подтверждение источника средств — подписанного самим клиентом заявления недостаточно; необходимо получить проверяемое подтверждение от третьей стороны.
- Документальное подтверждение источника состояния для отношений с клиентами с высоким уровнем стоимости.
- Более частые проверки в течение всего периода деловых отношений.
EDD не означает автоматический отказ в обслуживании. Это означает, что вы надлежащим образом оценили риск и документально зафиксировали обоснование своего решения. Именно это документально оформленное обоснование проверяют аудиторы MoET.
Как на практике работает оценка рисков?
AML-проверки Проводятся для каждого клиента до начала деловых отношений. После завершения проверки личности и четырёхуровневого скрининга каждому клиенту присваивается категория риска: низкая, средняя или высокая. Эта классификация определяет все последующие действия, включая объём собираемой документации, частоту проверок и скорость эскалации необычной активности.
Рассматривайте это скорее не как проверку по принципу «пройдено/не пройдено», а как регулятор уровня риска. Несколько факторов могут повышать или снижать этот уровень:
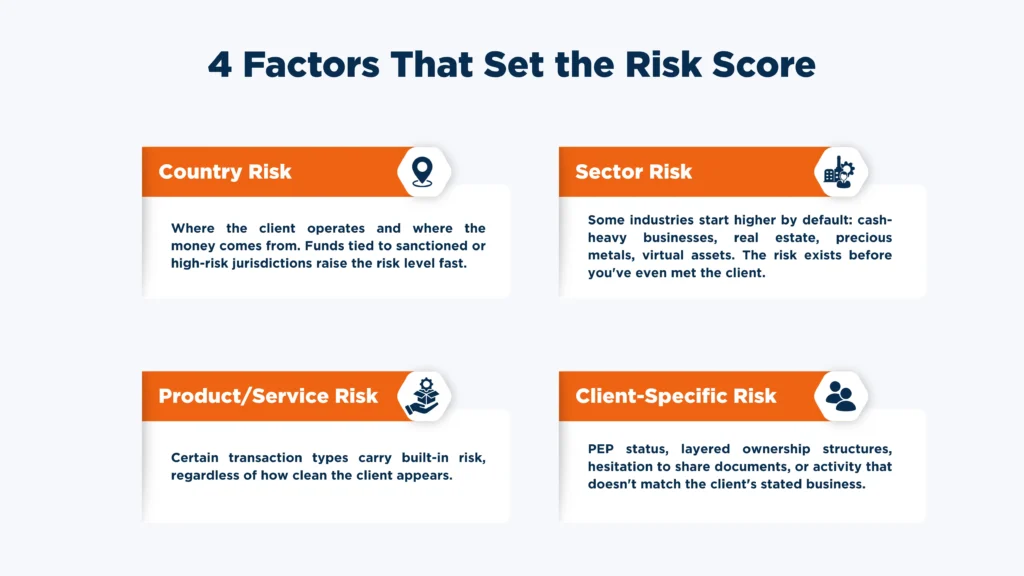
- Риск, связанный со страной: где находится клиент и откуда поступают средства. Средства, поступающие из юрисдикций, находящихся под санкциями или относящихся к юрисдикциям высокого риска, быстро повышают уровень риска.
- Отраслевой риск: компании, активно работающие с наличными, сфера недвижимости, драгоценные металлы, виртуальные активы. Для таких отраслей изначально устанавливается более высокий базовый уровень риска ещё до оценки конкретного клиента.
- Риск, связанный с продуктом или услугой: некоторые виды транзакций несут изначально присущий им риск, независимо от того, насколько безупречно выглядит клиент по документам.
- Риск, связанный с конкретным клиентом: Статус PEP, многоуровневые структуры владения, нежелание предоставлять документы, транзакции, не соответствующие заявленной деятельности компании.
То, на каком уровне риска оказывается клиент, определяет объём дальнейшей работы. Низкий риск: упрощённая проверка (SDD), пересмотр один раз в год. Высокий риск: расширенная проверка (EDD), одобрение руководства, усиленный мониторинг и более частые проверки. Разница между этими двумя подходами существенна, поэтому неверная классификация клиента с высоким уровнем риска как клиента с низким уровнем риска — одно из первых нарушений, на которые обращает внимание MoET.
Постоянный мониторинг — почему разовой проверки недостаточно
AML-скрининг при первоначальном установлении деловых отношений подтверждает, что на момент проверки у клиента не было выявлено проблем. Но он ничего не говорит о том, что произойдёт дальше.
Санкционные списки меняются. Политический статус клиента может измениться. Характер его транзакций может измениться. Структура владения может измениться. AML-программа, которая проводит проверку один раз и просто сохраняет результаты, — это не полноценная программа, а всего лишь снимок ситуации на определённый момент.
AML-проверки Не ограничивайтесь первоначальной проверкой. Постоянный мониторинг требует:
- Повторная проверка по обновлённым санкционным спискам через установленные интервалы или в режиме реального времени с помощью автоматизированного инструмента.
- Мониторинг транзакций — выявление платежей, не соответствующих заявленной деятельности клиента или его профилю риска.
- Периодический пересмотр деловых отношений — формальная повторная оценка категории риска клиента на основе актуальной информации.
- Повторная проверка при наступлении определённых событий — некоторые события (изменение структуры бенефициарного владения, крупная неожиданная транзакция, негативные упоминания в СМИ) должны незамедлительно инициировать пересмотр независимо от установленного графика проверок.
Когда профиль клиента существенно меняется, а присвоенный ему уровень риска остаётся прежним, именно это несоответствие может стать основанием для подачи Отчёта о подозрительной транзакции (STR). См. наше Руководство по регистрации в системе goAML которое кратко объясняет, как работает процесс подачи STR.
Пробелы в проверках, привлекающие внимание MoET
Вот конкретные нарушения, которые регулярно выявляются в ходе первой проверки MoET компаний:
- Проверка только указанного клиента, без проверки UBO — чистое название компании ничего не значит, если стоящее за ней лицо включено в санкционный список.
- Проведение проверок PEP по бесплатным онлайн-спискам вместо поддерживаемой в актуальном состоянии базы данных — бесплатные списки неполны и не обновляются в режиме реального времени.
- Отсутствие документального подтверждения результатов скрининга — проверка была проведена, но отсутствует запись, подтверждающая факт её проведения.
- Категории риска клиентов устанавливаются при первоначальном установлении деловых отношений и никогда не пересматриваются — статичный риск-профиль является пробелом в комплаенсе, а не подтверждением соблюдения требований.
- Полностью отсутствует проверка негативных упоминаний в СМИ — инспекторы отдельно запрашивают информацию по этому уровню проверки.
- Отсутствует процесс повторной проверки при обновлении санкционных списков — принцип «настроил и забыл» не соответствует требованиям комплаенса.
Если что-либо из этого относится к вашей текущей системе, устраните эти недочёты до Министерство экономики и туризма (проверки MoET). В нашем руководстве по Письмам MoET о выявленных нарушениях рассказывается о том, что именно происходит после выявления таких нарушений.
AML-проверки, которые выдерживают проверку MoET
AML-скрининг несложен по своей сути. Сначала подтвердите личность клиента, затем проверьте, представляет ли он риск. Именно на этапе реализации — все четыре уровня проверки, с документальным подтверждением, для каждого клиента и на постоянной основе — большинство компаний допускают нарушения.
Компании, которые успешно проходят Министерство экономики и туризма Компании, которые успешно проходят проверки MoET, — не те, у кого самые сложные политики. Это компании, чьи ежедневные процессы соответствуют тому, что прописано в их политике: результаты скрининга документируются, категории риска пересматриваются, а необычные транзакции передаются на дальнейшее рассмотрение. Именно такая последовательность действий и является практическим воплощением AML-комплаенса.
Вам нужна правильно настроенная система AML-скрининга?
CorpLex обеспечивает полную настройку системы комплаенса для DNFBP — подбор инструментов для скрининга, разработку системы оценки рисков, подготовку KYC-документации, регистрацию в системе goAML, разработку AML-политик и обучение сотрудников. Если в вашей текущей системе есть пробелы, мы выявим их до того, как это сделает MoET.
Свяжитесь с нами сегодня!
Часто задаваемые вопросы
- Достаточно ли поиска в Google для проверки негативных упоминаний в СМИ?
Нет. Он не оставляет аудиторского следа, не учитывает альтернативные имена и не обновляется автоматически — всё это необходимо для соответствующего требованиям процесса скрининга.
- Могу ли я принять на обслуживание местного PEP без проведения расширенной проверки (EDD)?
Это зависит от уровня риска. При низком или среднем уровне риска EDD не является обязательной. Но если деловые отношения относятся к категории высокого риска, исключений нет. EDD применяется в обязательном порядке.
- Проверка по санкционным спискам проводится для каждого клиента или только для клиентов с высоким уровнем риска?
Да. Проверка проводится для каждого клиента без исключения. Категория риска определяет не необходимость проведения скрининга, а дальнейшие действия в случае выявления совпадения.
- Одной проверки по санкционным спискам при первоначальном установлении деловых отношений достаточно?
Даже близко нет. Санкционные списки обновляются без предварительного уведомления. Клиент, который не вызывал вопросов в январе, уже к марту может оказаться в санкционном списке. Повторная проверка должна проводиться на протяжении всего периода деловых отношений, а не только в самом начале.
- Совпадение по PEP — означает ли это автоматический отказ клиенту?
Нет. Это означает, что процедура становится более тщательной, а не то, что клиенту автоматически отказывают. Требуется одобрение руководства, необходимо применить меры EDD, а проверка должна быть более детальной. Если документация соответствует требованиям, можно продолжать.