Краткое содержание
Недвижимость является наиболее уязвимым сектором ОАЭ для отмывания денег: крупные сделки, трансграничные покупатели и многоуровневые структуры владения создают преступникам именно те условия, которые им необходимы для сокрытия незаконных средств. AML-комплаенс для компаний, работающих в сфере недвижимости и брокеров в Дубае является обязательным требованием законодательства ОАЭ. В этой статье рассматривается, что требует закон, на какие признаки риска следует обращать внимание и на каких этапах большинство компаний в сфере недвижимости не проходят проверки MoET.
Рынок недвижимости Дубая ориентирован на крупные капиталы — трансграничных покупателей, сделки с высокой стоимостью и многоуровневые корпоративные структуры владения. Именно эти особенности делают финансовый сектор ОАЭ особенно привлекательным для отмывания денег. Именно поэтому AML для агентов и брокеров по недвижимости в Дубае не является формальной административной процедурой. Это действующее юридическое обязательство, и Министерство экономики и туризма активно проводит проверки этого сектора с 2023 года.
Если вы содействуете сделкам с недвижимостью — в качестве брокера, агента или компании по недвижимости — вы классифицируетесь как DNFBP в соответствии с законодательством ОАЭ Требования AML-комплаенса которые применяются к вам, — это те же требования, соблюдение которых MoET будет проверять в ходе аудита.
Почему недвижимость является объектом для отмывания денег
Сделки с недвижимостью имеют три особенности, на которые рассчитывают преступники: масштаб, непрозрачность и необратимость.
Одна сделка может сразу поглотить миллионы, оставаясь гораздо менее заметной, чем серия небольших переводов, которые могут вызвать автоматические предупреждения. Если добавить корпоративного покупателя, офшорную структуру владения или цепочку посредников, отследить средства до их первоначального источника становится действительно сложно.
Это не просто теория. Когда Группа разработки финансовых мер борьбы с отмыванием денег (FATF) включила ОАЭ в серый список в 2022 году, недостаточный уровень AML-комплаенса в сфере недвижимости был отдельно отмечен как проблема. Последовавшие более строгие требования к DNFBP, полномочия MoET по проведению проверок и обязательная регистрация в системе goAML стали прямой реакцией на это.
Что предусматривает соблюдение требований AML в сфере недвижимости
Каждая компания в сфере недвижимости, относящаяся к категории DNFBP в Дубае, должна иметь следующее:
| Требование | Что это охватывает |
| Политика AML/CFT | Письменная политика: допустимый уровень риска, процесс CDD и порядок эскалации |
| Специалист по комплаенсу | Назначенный специалист по AML — в большинстве случаев не может быть владельцем бизнеса |
| KYC и CDD — идентификация и проверка клиентов | Проверка личности + четырёхуровневая проверка каждого покупателя и продавца |
| Регистрация в системе goAML | Обязательная регистрация на портале для подачи сообщений о подозрительных операциях (STR) в ПФР |
| Оповещения о санкциях EOCN | Подписка на систему оперативного обновления санкционных списков ОАЭ |
| Обучение сотрудников | Ежегодное обучение с документальным подтверждением — необходимо вести учёт посещаемости |
| Ведение и хранение записей | Документы клиентов и записи о транзакциях хранятся в течение минимум 5 лет. |
Ни один из этих пунктов не является разовой задачей. Политики необходимо обновлять при изменении нормативных требований. Файлы KYC должны отражать текущий статус клиента, а не только его статус на момент первоначальной регистрации. Необходимо вести записи об обучении — недостаточно просто провести обучение.
Проверка клиентов (Customer Due Diligence): что должны делать агентства недвижимости
CDD при сделках с недвижимостью имеет более многоуровневый характер, чем в большинстве других секторов. Вам регулярно приходится работать с зарубежными средствами, корпоративными покупателями, чьё фактическое лицо, принимающее решения, не всегда сразу известно, PEP, которые часто встречаются на рынках недвижимости с высокой стоимостью, а также со сделками, связанными с наличными средствами.
Стандартная процедура CDD включает проверку личности и четырёхуровневый скрининг: санкционные списки, PEP, негативные упоминания в СМИ и установление конечного бенефициарного владельца (UBO). Проверка UBO является обязательной для корпоративных покупателей. Если компания приобретает недвижимость стоимостью 15 млн дирхамов ОАЭ, а вы не установили физическое лицо, стоящее за этой компанией, процедура CDD не считается завершённой.
Расширенная проверка клиентов (EDD) применяется, если покупатель является PEP, средства поступают из юрисдикции с высоким уровнем риска или структура владения является сложной. Сделка всё равно может быть продолжена, но это означает необходимость предоставить дополнительную документацию и получить одобрение руководства до её проведения. Ознакомьтесь с нашей полной статьёй в блоге. Основные требования комплаенса для DNFBP в ОАЭ: практическое руководство чтобы узнать, как эти уровни проверки работают на практике.
Признаки риска, которые должно знать каждое агентство недвижимости
AML для брокеров в Дубае означает, что ваша команда должна уметь распознавать следующие признаки до завершения сделки:
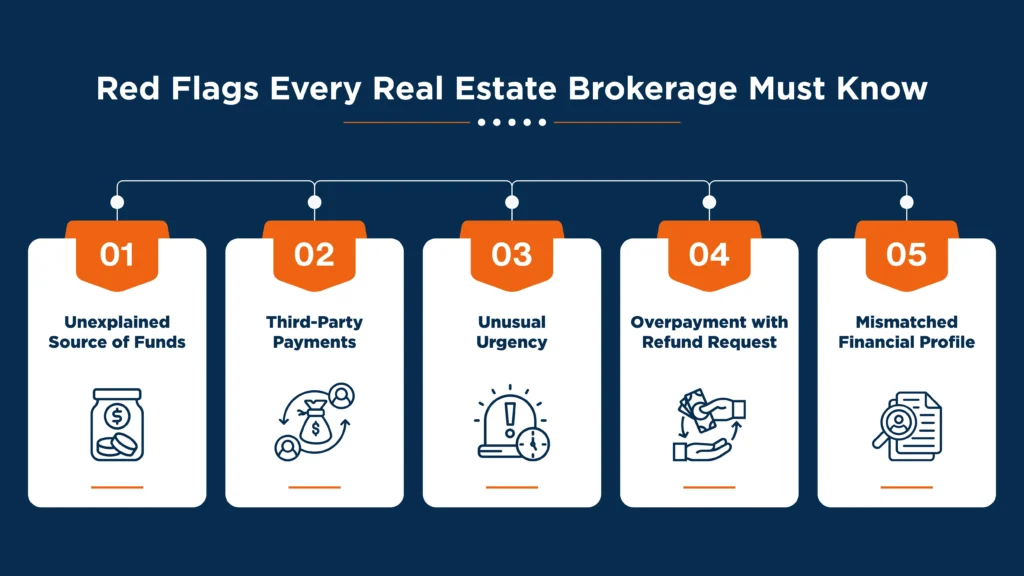
- Необъяснимый источник средств — покупатель не может или не хочет объяснить, откуда поступают средства для покупки.
- Платежи от третьих лиц — средства поступают от лица, не указанного в качестве покупателя, без очевидной причины
- Необычная срочность — давление с целью пропустить этапы документирования или ускорить стандартную процедуру KYC.
- Переплата с последующим запросом на возврат средств — оплата суммы, превышающей согласованную, с последующим запросом на возврат излишка на другой банковский счёт.
- Финансовый профиль покупателя не соответствует стоимости сделки — заявленный доход или вид деятельности не позволяют правдоподобно объяснить стоимость сделки.
Признак риска означает необходимость приостановить сделку и провести проверку, а не автоматически отказывать в её проведении. Если подозрения подтверждаются, до продолжения сделки необходимо подать Отчёт о подозрительной транзакции (STR) через систему goAML. Порогом для подачи отчёта является обоснованное подозрение, а не наличие доказательств.
Где компании по недвижимости не проходят проверки MoET
Эти нарушения регулярно выявляются в ходе проверок:
- Отсутствие идентификации UBO для корпоративных покупателей — юридическое лицо прошло проверку KYC, но физическое лицо, стоящее за ним, не установлено.
- Источник средств принимается исключительно на основании заявления клиента — подписанного письма недостаточно; необходимо подтверждающее документальное доказательство.
- Проверка PEP проводится по бесплатным онлайн-спискам, которые не обновляются в режиме реального времени, — такой подход не выдержит проверку.
- Отсутствие регистрации в goAML — особенно часто встречается у небольших брокерских компаний.
- AML-политика существует, но команда её не соблюдает — именно разрыв между документально установленными процедурами и фактической практикой выявляет MoET.
- Обучение сотрудников не задокументировано — устные инструктажи не считаются подтверждением.
Исправьте эти недочёты до проверки MoET, а не после неё. Нашa Руководство по письмам MoET о выявленных нарушениях рассказывает о том, что происходит после выявления нарушений.
Итог
AML-комплаенс в сфере недвижимости в ОАЭ речь идёт не о формальном ведении документации ради самой документации. Важно иметь реально работающий процесс — устанавливать UBO, документировать проверки, реагировать на признаки риска и поддерживать актуальность клиентских файлов. Именно это позволяет успешно пройти проверку и сохранить лицензию.
Вам нужна настройка AML-комплаенса для вашей компании в сфере недвижимости?
CorpLex занимается AML-комплаенс для компаний, работающих в сфере недвижимости– Ознакомиться Процесс предоставления наших услуг по AML-комплаенсуЕсли в вашей текущей системе есть пробелы, мы поможем разработать план по их устранению, закрыть выявленные недостатки и избежать значительных штрафов.
Свяжитесь с нами сегодня!
Часто задаваемые вопросы
1. Существуют ли сделки, стоимость которых ниже определённого порога, на которые требования AML не распространяются?
Такого порога не существует. Продажа студии в JVC и продажа пентхауса на Palm Jumeirah проходят одинаковую процедуру проверки. Закон учитывает характер вашей деятельности, а не стоимость сделки.
2. Можем ли мы принять наличные в качестве депозита?
Наличные депозиты сами по себе не являются незаконными, но по своей природе требуют расширенной проверки клиента (EDD), поскольку относятся к операциям повышенного риска. До принятия средств необходимо получить документально подтверждённое и проверяемое подтверждение источника средств. Устного объяснения покупателя для этого недостаточно.
3. Означает ли подача STR отмену сделки?
Не автоматически. Во многих случаях после подачи STR сделка продолжается, пока ПФР рассматривает сообщение. Настоящим нарушением требований комплаенса является неподача STR при наличии оснований для этого.
4. Как часто необходимо проводить обучение сотрудников по AML?
Минимум один раз в год, с обязательным документальным подтверждением. MoET запрашивает даты, содержание обучения и сведения о посещаемости. Устный инструктаж не считается достаточным.